Ciclo de tasas y refinanciamiento
El alza de tasas entre 2022 y 2024 dejó estructuras de capital sobreapalancadas en múltiples sectores de LatAm, con un flujo creciente de deuda por vencer o renegociar.
Deuda privada y situaciones especiales · Chile y América Latina
Originamos, estructuramos e invertimos en operaciones de deuda privada y situaciones especiales en Chile y América Latina.
Tesis de inversión
Tres fuerzas están generando un flujo creciente de situaciones especiales en América Latina, y el segmento medio de empresas queda sin una respuesta de capital adecuada.
El alza de tasas entre 2022 y 2024 dejó estructuras de capital sobreapalancadas en múltiples sectores de LatAm, con un flujo creciente de deuda por vencer o renegociar.
Los fondos globales de distressed debt rara vez despliegan capital por debajo de USD 20–30M. El segmento medio, que más necesita soluciones a medida, queda desatendido.
La Ley 20.720 en Chile y reformas concursales similares en México, Colombia y Brasil han modernizado la reorganización, acortando plazos y mejorando la previsibilidad de recuperación.
Qué buscamos
Financiamos a empresas latinoamericanas en distress que no tienen acceso a capital, ni de la banca ni de fondos de deuda privada. Su presión financiera viene de factores externos, de una mala administración o de estructuras de capital ineficientes.
Aportamos capital a medida a compañías del mid-market con modelos de negocio probados. Junto a Fix Partners Advisors, ejecutamos el plan de reestructuración desde adentro.
Tamaño de mercado
USD miles de millones. Fuente: Preqin, Global Private Debt Report. Serie estimada por 7ridge como ~20% del AUM total de private debt; 2021, 2022, 2024 y 2025 interpolados.
USD millones. Fuente: Informe RIC 2° Trimestre 2026, Fix Partners Advisors. Convertido a USD al tipo de cambio observado promedio anual (Banco Central de Chile). 1S 2026 no anualizado.
Estrategia de inversión
Diseñamos el instrumento según la etapa y la naturaleza de cada situación, desde liquidez de emergencia hasta control operativo.
Liquidez preferente senior en situaciones críticas de caja, con garantías de primer grado sobre activos del deudor.
Híbridos deuda-equity con cupón corriente más participación en el upside vía warrants o equity kicker.
Control operativo directo, con Fix Partners como operador post-inversión liderando el plan de creación de valor.
Adquisición a descuento profundo de deuda o activos, con quita negociada directamente con los acreedores.
Préstamos con garantía real a compañías en etapa previa a un proceso concursal, para asegurar liquidez antes del ingreso formal a ARJ.
Empresas viables con estructuras de deuda ineficientes; participación en la renegociación del pasivo.
Filiales escindidas de grupos económicos que cotizan con alto descuento respecto a su valor fundamental.
Conversión de acreencias en participación accionaria, alineando incentivos entre acreedores y el negocio.
Recompras y fusiones donde existe arbitraje entre el precio ofrecido y el valor de reorganización.
Suscripción preferente en aumentos de capital y recapitalizaciones de compañías en saneamiento.
Financiamiento de procesos judiciales o arbitrajes a cambio de una porción del resultado esperado.
También analizamos: Warrants & Options · Risk Arbitrage · Recapitalizations · Tender Offers · Stub Stocks · LEAPS
Criterios de selección
Modelo de negocio probado, con ventajas competitivas defendibles y capacidad demostrada de generar caja operativa. EBITDA positivo, o una ruta creíble de recuperación en 12 a 18 meses tras nuestra intervención.
Estructura de capital desequilibrada por apalancamiento excesivo o vencimientos mal calzados, no por fallas operativas. El activo conserva su capacidad de generar valor.
Sectores donde Fix Partners y el equipo de 7ridge tienen expertise operativo comprobado y red de contactos, para una due diligence más rápida y una ejecución post-inversión más efectiva.
Dirección y accionistas dispuestos a ejecutar el plan de reestructuración y a compartir la creación de valor, con incentivos alineados entre acreedores, accionistas y gestión.
Activos tangibles o flujos de caja identificables que respaldan la posición, con garantías reales o covenants que protegen el capital incluso en escenarios adversos de recuperación.
Mecanismo de salida identificable dentro del horizonte de inversión: venta estratégica, refinanciamiento, IPO o recompra por accionistas, con comparables que sustenten la valorización.
Foco de inversión
Activos productivos y colateral real (tierra, maquinaria), afectados por ciclos de commodities y descalce de capital de trabajo.
Proyectos con contratos de largo plazo (PPA) sobreapalancados en construcción; flujo predecible una vez en operación.
Cadenas con marcas reconocidas y sobreexpansión de tiendas; el leverage de arriendos genera estrés de caja pese a una demanda sana.
Manufactura con activos fijos significativos y contratos con clientes, presionada por capital de trabajo mal financiado.
Clínicas y prestadores con alta demanda estructural, pero con alto leverage por expansión reciente de infraestructura.
Desarrolladoras con proyectos en curso y preventas firmadas, afectadas por descalce entre financiamiento y flujo de venta.
Flotas y operadores logísticos con activos financiables, presionados por el alza de combustible y de tasas de interés.
Originadores de crédito de consumo con carteras de buena calidad, pero fondeo mayorista caro e iliquidez de corto plazo.
Proceso de inversión
Originación técnica a través de la red de Fix Partners, abogados concursales y Big 4.
2–4 semanasDue diligence profundo: financiero, legal, fiscal y operativo. Valoración independiente.
4–6 semanasDiseño a medida del instrumento óptimo. Term sheet vinculante, covenants y colaterales.
2–4 semanasDesembolso de recursos, onboarding operativo de Fix Partners y constitución del directorio.
1–2 semanasReporting trimestral bajo estándar ILPA. Ejecución del plan operativo y exit estructurado.
3–5 añosOriginación técnica vía asesorías operativas en curso.
Acceso primario a procesos de insolvencia y convenios judiciales.
Situaciones especiales y mandatos de venta forzada.
Referidos directos de empresas y asesores financieros.
Parámetros de inversión
Equipo de dirección
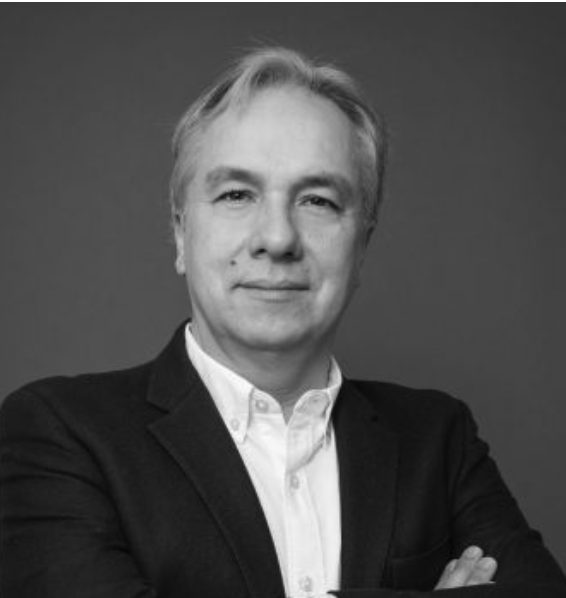
Más de 30 años de experiencia ejecutiva (CEO, Gerente de Control de Gestión, Gerente de Ventas) en CMPC, Unilever, PepsiCo, BCG y LATAM Airlines. Ha liderado la reestructuración de más de 150 empresas con pasivos totales superiores a USD 1.000M, incluyendo lay-offs, venta de activos, DIP financing y créditos mezzanine.
Profesor de Reestructuración Corporativa en ESE Business School (U. de los Andes), de Dirección de Finanzas en el MBA de la Universidad de Chile y de Reestructuración Financiera en la Universidad EAFIT, Colombia.
ARJ de 5 sociedades operativas y levantamiento de USD 3M.
Plan de eficiencia (−20% gastos) y turnaround a 3 años.
Reestructuración operacional ante veedor y comité de acreedores.
Compra de créditos en proceso judicial de reorganización.
Reestructuración privada con 6 bancos, sin garantías adicionales.
ARJ simplificada (pre-packaged) negociada con 8 bancos.
2.000 empleados y 250 puntos de venta.
Deuda senior para adquisición por fondo canadiense.
Montos de deuda reestructurada. Casos liderados por el equipo en Fix Partners Advisors.
Contacto
Si su empresa enfrenta presión financiera o si usted asesora una situación especial, escríbanos. Respondemos con confidencialidad.